Finanzas
IVA repercutido e IVA soportado: cómo se trasladan a la liquidación de tu actividad
El IVA que cobras no es tuyo y el que pagas no siempre se recupera. Cómo se trasladan ambos a la liquidación y qué sale de ahí.

Finanzas
Hipotecas, préstamos, ahorro, inversión y pagos digitales. Cobertura de productos financieros con cifras verificables y marco normativo español.
Finanzas
El IVA que cobras no es tuyo y el que pagas no siempre se recupera. Cómo se trasladan ambos a la liquidación y qué sale de ahí.
Finanzas
Finanzas
Finanzas
Finanzas
Rankings Financial Magazine
El interés es solo una parte del coste. Qué comisiones y gastos aparecen en una hipoteca, cuándo se cobra cada uno y qué conviene confirmar por escrito.
Firmar sin mirar es delegar también el error. Qué revisar del trimestre antes de que la declaración salga a tu nombre.
Un contrato temporal no descarta a un candidato, pero obliga a mirar la trayectoria. Qué documentación completa el expediente.
Dos ofertas solo se pueden comparar si se miden igual. Cómo construir una ficha común de importe, plazo, gastos y condiciones para ver cuál sale mejor de verdad.
Una comprobación no avisa y pide papeles de hace años. Cómo archivar para que cualquier justificante aparezca en minutos y no en semanas.
Un inquilino autónomo no tiene nómina, pero sí rastro fiscal. Qué documentación acredita sus ingresos y cómo pesa la antigüedad.
Cambiar de empleo mientras se estudia la operación no la bloquea, pero sí la reabre. Cómo documentar el cambio y en qué momento conviene comunicarlo.
Un calendario fiscal genérico incluye lo que no te toca y omite lo tuyo. Cómo construir el propio a partir de tus obligaciones reales.
Una incidencia antigua puede seguir figurando aunque esté pagada. Cómo revisar tu historial, comprobar que los datos son exactos y reunir los justificantes.
El lugar desde el que trabajas afecta a lo que declaras. Qué comunicar si trabajas en casa y qué cambia al alquilar un local.
El porcentaje de ingresos que se va en alquiler orienta, pero no hay un umbral válido para todos. Cómo calcularlo con uno o varios titulares.
No son la misma dirección y confundirlas hace que una notificación no te llegue. Qué es cada domicilio y cómo se actualiza cada uno.
El dinero de la entrada hay que poder explicarlo. Cómo acreditar ahorro, una venta previa, una herencia, una donación o un préstamo familiar sin improvisar.
El estudio de un inquilino no es solo mirar la nómina. Qué factores se valoran en conjunto y qué documentación respalda cada uno.
Dejar la nómina para trabajar por cuenta propia se prepara con meses. Qué resolver antes del salto para no encadenar urgencias administrativas.
Cuando parte del sueldo no es fija, la documentación tiene que demostrar recurrencia. Qué justificantes reunir para comisiones, bonus y actividad estacional.
Que ocupe la vivienda alguien distinto de quien firmó cambia el riesgo asegurado. Qué dice la póliza sobre subarriendo y cesión.
Compaginar nómina y actividad propia duplica obligaciones y complica la cotización. Cómo organizar las dos situaciones sin que se pisen.
Tu informe de riesgos se puede consultar antes de que lo mire una entidad. Cómo pedirlo, qué significa cada apunte y cómo reclamar si algo no cuadra.
Una discrepancia entre el contrato y la póliza puede dejar sin efecto la cobertura. Qué datos tienen que coincidir exactamente en los dos.
Añadir una línea de trabajo no es empezar de cero, pero sí hay que comunicarlo. Qué cambia en tus obligaciones al ampliar actividades.
Un estudio de solvencia no se limita a la nómina. Qué factores se examinan, en qué orden pesan y cómo presentar la situación económica sin dejar huecos.
Lo que no se documenta al entregar las llaves no se puede reclamar al recibirlas. Cómo levantar un inventario que sirva de prueba.
Elegir mal el epígrafe arrastra consecuencias fiscales durante años. Cómo describir tu actividad real y qué hacer si no cabe en una sola casilla.
Llegar con el expediente completo acorta el proceso y evita idas y venidas. Qué documentos de identidad, ingresos, deudas y del inmueble conviene tener reunidos.
Varios inquilinos no significa el doble de garantías. Cómo se estudian titulares, obligaciones e ingresos en un contrato compartido.
Confiar no quita revisar, pero revisar no es rehacer. Qué controles bastan para comprobar presentaciones, justificantes y pendientes sin duplicar trabajo.
Comparar cuota y alquiler a secas deja fuera la mitad de la cuenta. Cómo sumar gastos totales, cuántos años piensas quedarte y cuánta movilidad necesitas.
Alquilar por habitaciones multiplica los contratos y el riesgo. Qué estructura contractual admite protección y qué conviene comprobar antes.
Tu gestoría produce información que casi nunca te enseña. Qué informes pedir y cada cuánto, para usar la contabilidad como herramienta y no como trámite.
Una vivienda a reformar mezcla dos presupuestos que conviene no confundir. Cómo separar compra y obra, estimar lo segundo con margen y decidir cómo financiar el total.
Delegar trámites exige una autorización formal con límites claros. Qué cubre un apoderamiento, cómo se otorga y cómo se retira sin dejar cabos sueltos.
Un alquiler de temporada no se asegura igual que uno de vivienda habitual. Qué condiciones y qué límites conviene comprobar antes de contratar.
Comprar antes de vender obliga a sostener dos viviendas durante un tiempo indeterminado. Cómo plantear el desfase, qué papel juega una financiación puente y qué puede salir mal.
Mandar los papeles a última hora cada mes es la mayor fuente de errores. Cómo montar un circuito con fechas, formato fijo y un canal para las dudas.
Cuando la vivienda es de varios, la póliza tiene que decir quién contrata y quién cobra. Qué aclarar antes de firmar para evitar conflictos.
Poner más dinero de entrada abarata el préstamo, pero vacía el colchón justo cuando más gastos hay. Cómo comparar las dos opciones sin quedarse solo con el interés.
Una primera reunión bien preparada ahorra meses de idas y venidas. Qué datos de tu actividad llevar y qué preguntas dejar resueltas ese día.
Si la vivienda alquilada tiene hipoteca, un impago golpea dos veces. Cómo dimensionar el colchón que necesitas antes de que haga falta.
Un préstamo del coche o unas compras a plazos pesan más de lo que parece en un estudio hipotecario. Cómo medir ese peso y qué conviene ordenar antes de solicitar.
La cuota mensual rara vez lo cubre todo. Qué servicios se facturan aparte y cómo pedir un presupuesto completo antes de contratar.
Antes de decidir qué protección contratar conviene saber cuánto aguantarías sin cobrar. Cómo medir tu exposición con tus propios números.
La entrada no es el único dinero que hace falta. Cómo separar entrada, gastos de la compra y colchón para imprevistos, y por qué los porcentajes de manual engañan.
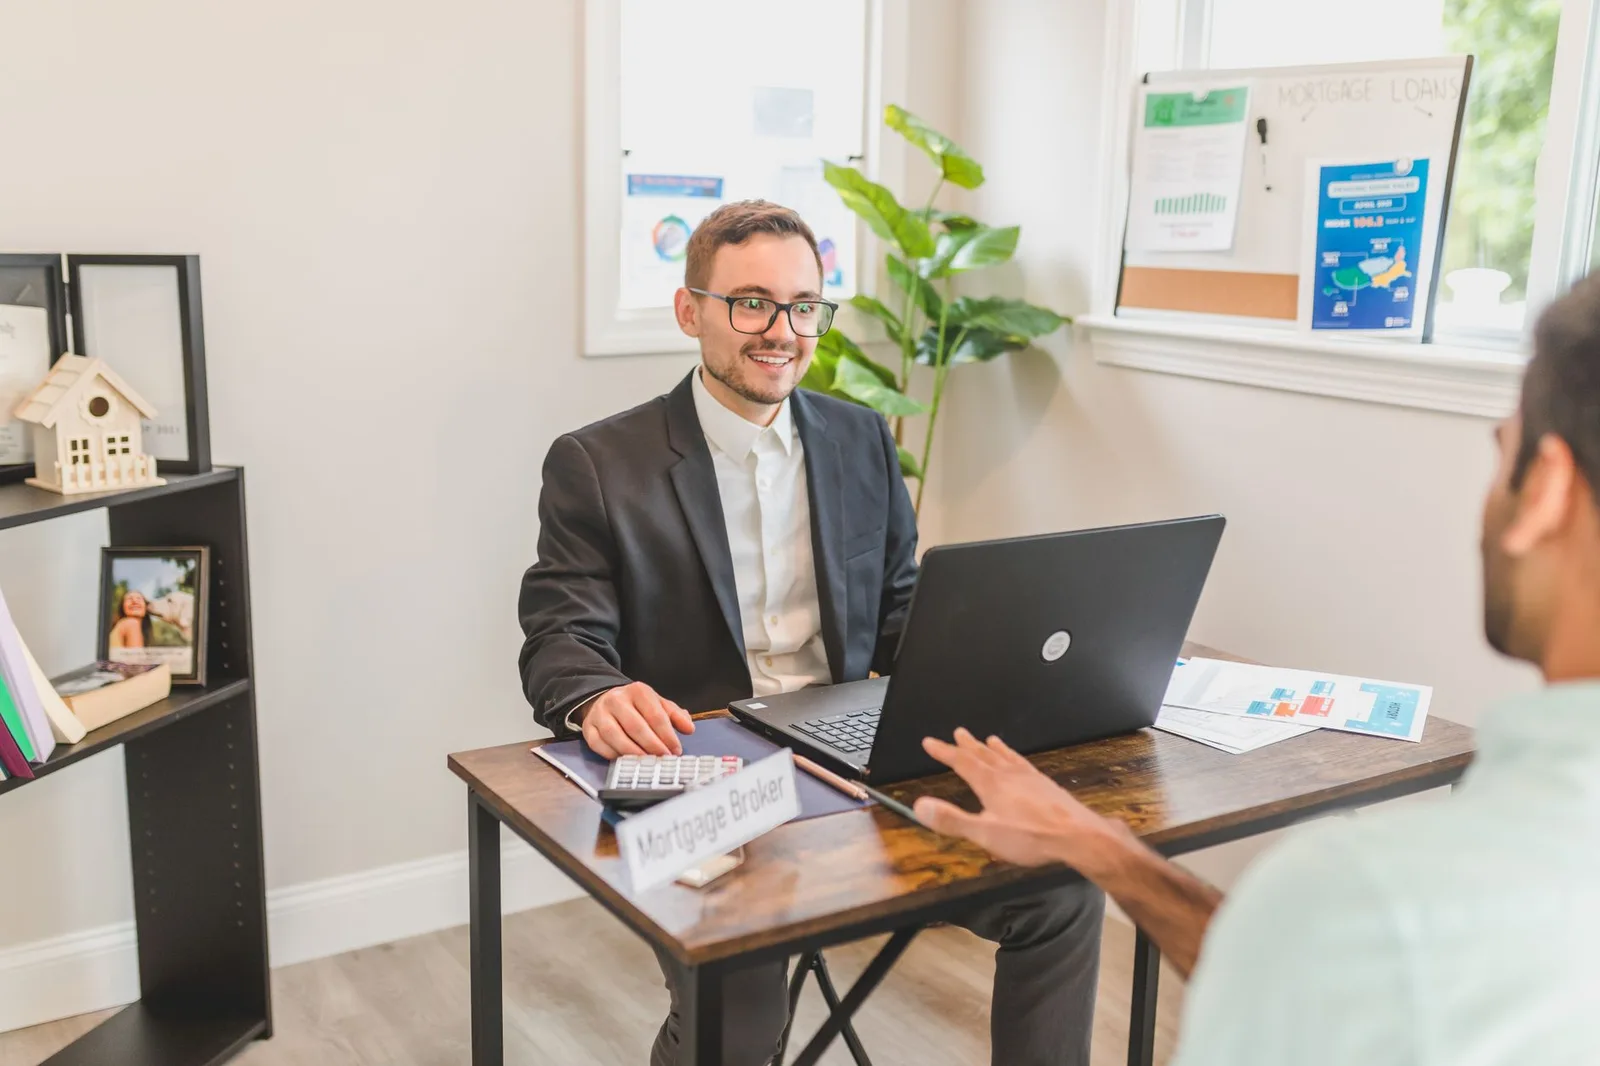
El contrato de una gestoría define qué está incluido y qué no. Qué mirar en el alcance, las exclusiones y las condiciones de permanencia antes de firmar.
Tener seguro de hogar no cubre un impago, y el de impago no repara una fuga. Cómo coordinar ambas pólizas y detectar los huecos entre ellas.
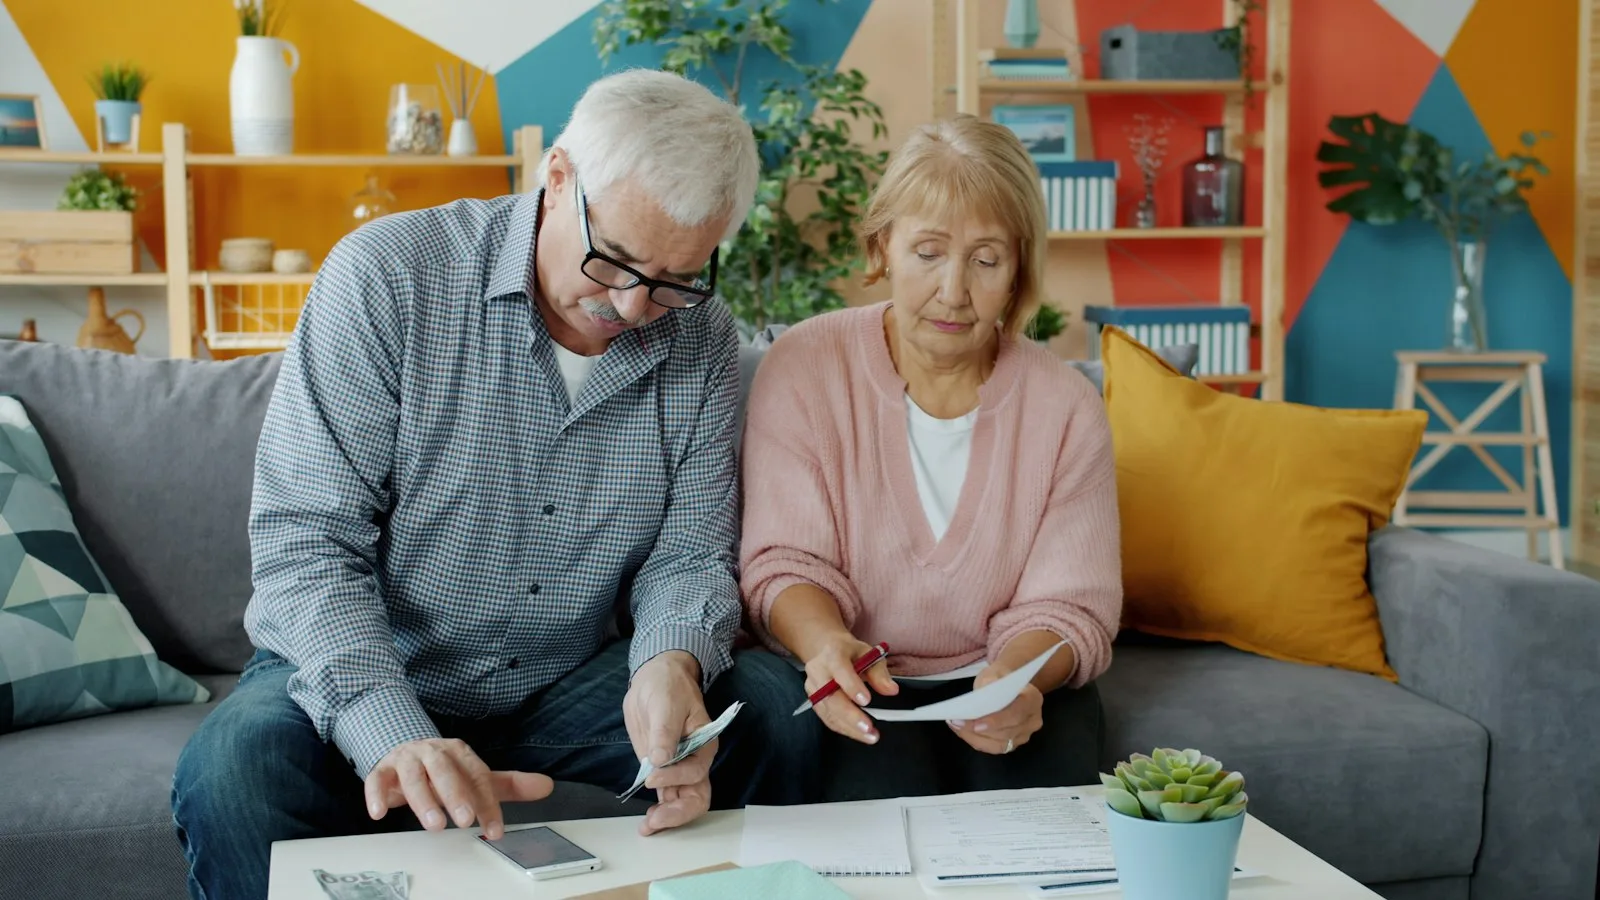
Antes de mirar pisos conviene saber hasta dónde se puede llegar. Cómo pasar de los ingresos y los gastos fijos a un precio de compra asumible, con margen para imprevistos.
La mayoría de los descuidos fiscales nacen de una tarea que ambas partes daban por hecha. Cómo repartir responsabilidades, entregables y autorizaciones por escrito.
La prima no depende solo de la renta. Qué factores la mueven y cómo calcular qué porcentaje del alquiler se lleva el seguro.
La fianza, el aval y el seguro no protegen del mismo riesgo ni por el mismo importe. Cómo se complementan y dónde quedan los huecos.
Se anuncian casi igual y no son lo mismo. Qué distingue una póliza de impago de un servicio de alquiler garantizado, y quién responde en cada caso.
Delegar después de años haciéndolo tú exige entregar un historial ordenado. Qué reunir y qué explicar para que el relevo no empiece a ciegas.
Un cambio de asesoría mal cerrado deja declaraciones huérfanas. Qué reclamar, qué revocar y qué comprobar antes de cortar la relación.
El alta se tramita en un rato, pero se decide antes. Qué elecciones y qué documentos conviene tener resueltos antes de empezar el trámite.
Gestionar la hipoteca uno mismo o delegarla cambia el reparto de tareas, el tiempo y el coste. Cómo comparar ambas vías antes de decidir.
Antes de encargar la gestión conviene saber qué se paga y cuándo. Qué incluyen los honorarios de un intermediario, cuándo se devengan y qué queda fuera.
Fija, variable y mixta no se diferencian solo en el interés. Cómo comparar estabilidad de cuota, exposición a los tipos y coste total para decidir con criterio.

La pensión media de las mujeres en España sigue siendo un 30% inferior a la de los hombres. La brecha se explica por bases de cotización menores, carreras discontinuas y jornadas parciales. Repaso las causas y las palancas de planificación individual que pueden compensarla.
Crowdfunding y crowdlending han pasado de nicho a producto disponible en cualquier smartphone. Prometen rentabilidades del 8-12% pero esconden riesgos concretos de impago, iliquidez y concentración. Cómo entender ambos productos antes de asignarles capital.

La fiscalidad de herencias y donaciones cambia radicalmente según la comunidad autónoma. Guía práctica del impuesto de sucesiones, las bonificaciones actuales y las decisiones de planificación anticipada que reducen la factura.

Una pyme española puede financiarse por tres vías: líneas ICO con aval público, crédito bancario tradicional o alternativos (fintech, direct lending, factoring). Cada opción encaja en momentos distintos del ciclo del negocio.

El tipo oficial del BCE parece un dato macroeconómico lejano, pero se traduce en la cuota mensual de la hipoteca variable, en la remuneración de la cuenta de ahorro y en el valor de los fondos. Repaso el mecanismo de transmisión y qué hacer en cada escenario.
Adelantar la jubilación tiene un coste vitalicio en forma de coeficiente reductor que puede llegar al 21%. Explico requisitos por vía (voluntaria vs forzosa), simulación con ejemplo y análisis de cuándo compensa realmente.

El cálculo de la pensión pública española no es una tabla que se consulta, es una fórmula que combina bases de cotización, años trabajados y coeficientes que penalizan la anticipación. Repaso paso a paso con ejemplo aterrizado.

El titular "me renta un 7%" en inversión inmobiliaria suele referirse a la rentabilidad bruta, que no cuenta la mitad. Cuenta de explotación paso a paso con IBI, comunidad, IRPF, mantenimiento y vacancia para saber cuánto queda de verdad.

El movimiento FIRE (financial independence, retire early) se sostiene sobre matemáticas concretas: tasa de ahorro, regla del 4% y multiplicador de gastos. Repaso qué encaja y qué falla al trasladar esos números al contexto español.

Educar financieramente a los hijos no es dar una charla teórica: es diseñar experiencias adaptadas a cada edad. Método por etapas, herramientas prácticas y los errores típicos que llevan a que el mensaje no cale.

Negociar salario sin datos es negociar con la intuición del otro. Preparación con benchmarks de mercado, guion concreto para la conversación y los errores típicos que hacen fracasar la subida.

Cuando la inflación se instala por encima del 2%, el dinero parado pierde poder adquisitivo cada mes, aunque el saldo bancario no baje. Repaso qué activos protegen de verdad, cuáles solo lo hacen a medias y cómo estructurar una cartera con lógica anti-inflación.

Ahorrar e invertir suelen mezclarse en el discurso como si fuesen intercambiables. Son dos actos financieros distintos, con objetivos, plazos y riesgos diferentes. Aclarar cuál toca en cada momento es la primera decisión seria de cualquier planificación personal.

El clásico 50/30/20 funciona en teoría, pero en Madrid o Barcelona el 50% para necesidades es papel mojado si el alquiler ya se lleva casi la mitad del sueldo. Repaso adaptación realista, hoja de presupuesto y los errores más habituales.

Los sesgos cognitivos como la aversión a la pérdida, el exceso de confianza y el sesgo de confirmación distorsionan sistemáticamente las decisiones de inversión. Aprende a identificarlos y a diseñar un proceso que los neutralice.

Comprende los tramos, retenciones y deducciones del IRPF en España. Aprende a optimizar tu declaración de la renta y maximizar el ahorro fiscal.

Conoce las ventajas y desventajas de ser autónomo o crear una Sociedad Limitada (SL) dependiendo de tus ingresos y objetivos empresariales.

El interés compuesto permite que el dinero ahorrado crezca exponencialmente al generar intereses sobre los intereses acumulados. Comprender su funcionamiento es clave para maximizar el rendimiento de tus inversiones y ahorros a largo plazo.

Las tarjetas revolving, con altos intereses, han sido declaradas abusivas por el Tribunal Supremo. Descubre cómo reclamar y evitar deudas indefinidas.

Estrategias como subrogación, novación y dación en pago para negociar una reducción del tipo de interés de tu hipoteca y mejorar tus condiciones financieras.

Compara plan de pensiones, plan de empleo y fondo indexado para la jubilación. Analiza fiscalidad, comisiones, liquidez y condiciones de rescate.

Las inversiones generan ingresos que deben tributar en el IRPF, como los dividendos, las plusvalías y las minusvalías. Conocer su fiscalidad es esencial para optimizar el rendimiento fiscal.

Cómo interpretar cada línea de una nómina española. Desde el salario base hasta deducciones, aprende a verificar tu salario y derechos laborales.

Las diferencias fiscales entre fondos de inversión y ETFs en España, incluyendo el traspaso fiscal, la retención y las estrategias de inversión.

Qué son las Letras del Tesoro, cómo se compran, cómo se calcula su rentabilidad, qué impuestos se pagan y qué riesgos hay si se venden antes del vencimiento.

Los microcréditos pueden ser útiles en situaciones de urgencia, pero su elevado coste puede convertirlos en una trampa. Aprende a identificar cuándo son una opción viable.

Inicia una cartera indexada con 100 euros al mes. ETFs y fondos indexados ofrecen diversificación y bajas comisiones, ideales para maximizar el ahorro.

Un fondo de emergencia es clave para afrontar imprevistos financieros. Ahorrar entre tres y seis meses de gastos es recomendado. Cuentas remuneradas y letras del Tesoro son opciones seguras.

Conoce las diferencias entre TAE y TIN para entender el coste real de un préstamo. Aprende a calcularlos y a comparar ofertas financieras.
La hipoteca suele convertirse en el mayor compromiso financiero de una persona en toda su vida. En muchos casos se extiende durante 20, 25 o incluso 30 años...

Solo el 49% de las empresas creadas en España en 2020 seguía activa cinco años después, según el INE. Mezclar finanzas personales y empresariales, no controlar el flujo de caja, infraestimar impuestos y crecer sin medir son las causas más frecuentes de cierre.

Bizum supera los 31 millones de usuarios en España. SEPA Instant Payments es obligatorio para enviar transferencias instantáneas desde octubre. El efectivo cae al 35% de las operaciones y la banca compite por el segundo de atención con fintech y BigTech.

El TIN excluye comisiones, la TAE las incluye. Sin esa distinción, comparar préstamos, hipotecas y depósitos es imposible. Marco legal en España y los errores que más caros salen al firmar.

Qué es un préstamo, qué es un crédito, en qué se parecen y cuándo conviene cada uno. Guía práctica para tomar la decisión financiera correcta.